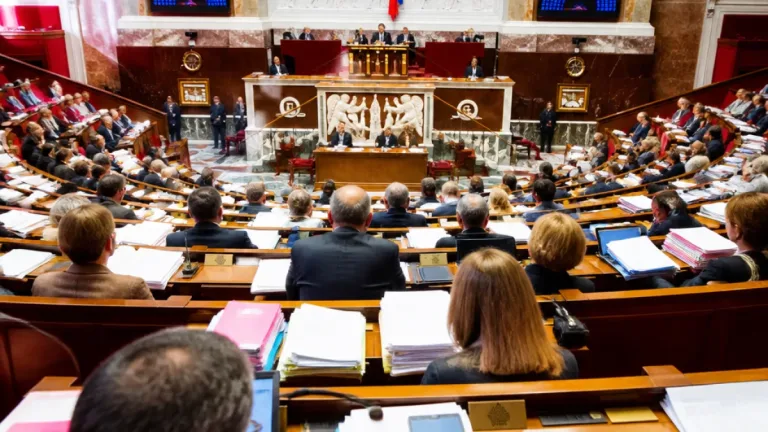
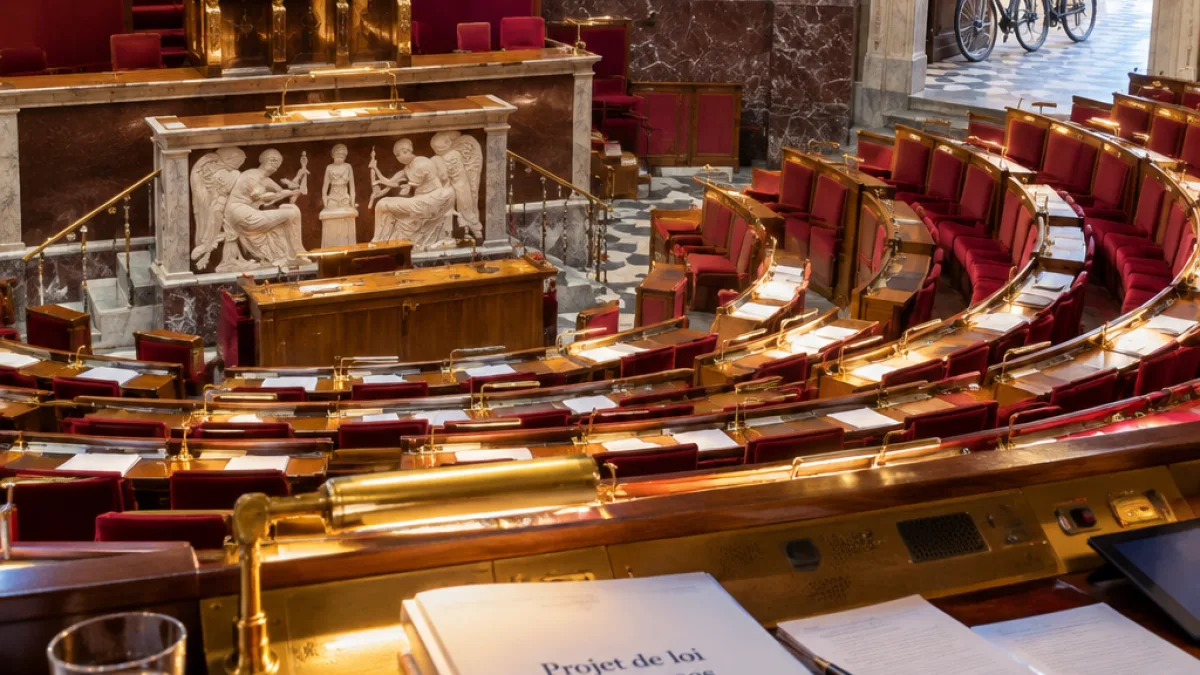
Les députés ont adopté, le 30 octobre 2026, un amendement au projet de loi de finances pour 2027 afin de maintenir jusqu’au 31 décembre 2030 une réduction d’impôt destinée aux entreprises qui prêtent gratuitement des vélos à leurs salariés. Le vote s’est conclu par 33 voix contre 29. Cette décision intervient en première lecture : elle ne modifie pas encore définitivement le droit applicable.
Le dispositif est actuellement borné au 31 décembre 2027. L’amendement n° I-1856, défendu par le député Mickaël Bouloux, propose de remplacer cette échéance par celle de 2030 dans l’article 220 undecies A du code général des impôts. Tant que la procédure budgétaire n’est pas achevée, les règles en vigueur continuent donc de s’appliquer dans leurs conditions actuelles.
Une réduction d’impôt encadrée
La mesure concerne les entreprises soumises à l’impôt sur les sociétés qui mettent une flotte de bicyclettes à la disposition de leurs employés pour les déplacements entre le domicile et le travail. Les vélos à assistance électrique sont également concernés. L’avantage fiscal est calculé dans la limite de 25 % du prix d’achat ou de location de la flotte.
| Élément | Règle prévue |
|---|---|
| Entreprises concernées | Sociétés soumises à l’impôt sur les sociétés |
| Usage visé | Trajets entre le domicile et le lieu de travail |
| Plafond de la réduction | 25 % des dépenses éligibles |
| Échéance proposée | 31 décembre 2030 |
La réduction s’impute sur l’impôt sur les sociétés dû au titre de l’exercice concerné. Si son montant dépasse l’impôt à acquitter, la différence ne peut être ni remboursée ni reportée. Pour les flottes prises en location, le contrat doit avoir une durée minimale de trois ans. Les dépenses pouvant entrer dans le calcul comprennent notamment l’entretien, l’assurance ainsi que certains équipements liés à la sécurité ou au stationnement, conformément aux précisions publiées dans la doctrine fiscale.
Une échéance jugée trop courte pour les locations
Les promoteurs de l’amendement s’appuient sur le décalage entre la date de fin actuellement inscrite dans la loi et la durée minimale exigée pour les contrats de location. Une entreprise qui conclut un engagement de trois ans peut en effet prendre une décision dont les effets dépassent la fin de 2027, alors que le cadre fiscal ne garantit aujourd’hui le dispositif que jusqu’à cette date. La prolongation proposée vise à donner davantage de visibilité aux dépenses futures des entreprises concernées.
Le vote des députés ne constitue toutefois qu’une étape. Dans le cadre de la navette parlementaire, le projet de loi de finances doit encore être examiné par le Sénat. L’amendement pourra être maintenu, modifié ou supprimé au cours de cette procédure ; son entrée en vigueur dépendra de l’adoption définitive du texte budgétaire selon la procédure prévue pour les lois de finances.
- 33 voix contre 29 : résultat du vote sur l’amendement.
- L’échéance passerait de 2027 à 2030 si la disposition était définitivement adoptée.
- Le plafond de la réduction resterait fixé à 25 % des dépenses éligibles.
Pour comprendre
Un amendement modifie ou complète un projet de loi au cours de son examen parlementaire. Après le vote d’une assemblée, le texte poursuit son parcours devant l’autre chambre, puis les deux assemblées doivent parvenir à une rédaction commune, sauf procédure permettant de trancher le désaccord. Une mesure votée en première lecture n’est donc pas encore une règle définitive.