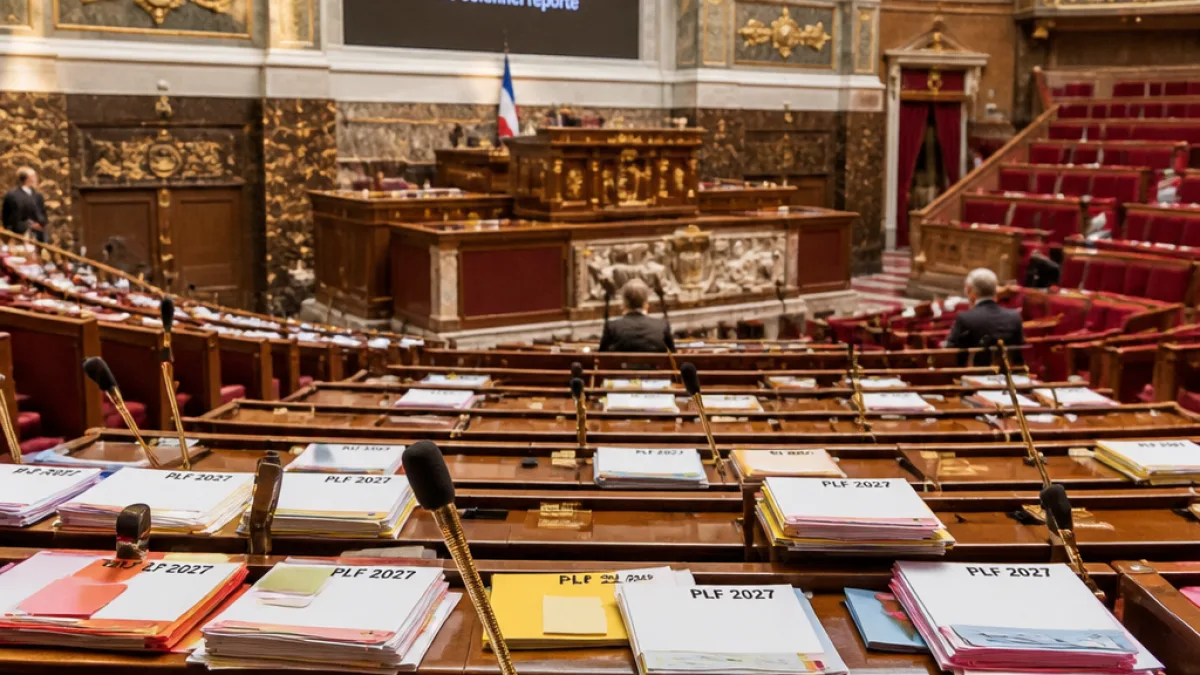
Au 21 octobre 2026, aucune disposition fiscale du projet de loi de finances (PLF) pour 2027 n'est définitivement fixée : l'Assemblée nationale a examiné en séance une portion du texte, mais les principaux articles n'ont pas encore été discutés et le vote solennel sur la première partie, qui devait intervenir le 20 octobre, a été reporté, a rapporté Le Courrier des Stratèges.
Travail parlementaire accompli et articles en attente
Entre le 13 et le 16 octobre, les députés ont examiné en séance l'article liminaire, les articles 1 à 5 et l'article 55, ainsi que 92 amendements créant des articles additionnels, indique le compte rendu. En revanche, les articles 6 à 57 — qui concentrent l'essentiel des mesures touchant l'épargne, l'immobilier locatif et les entreprises — n'ont pas été débattus.
Le report du vote solennel sur la première partie du texte modifie le calendrier : la portée des amendements adoptés en séance dépendra de l'issue de ce vote.
- Si la première partie est adoptée, les amendements votés en séance seront transmis au Sénat.
- Si elle est rejetée, le Sénat examinera le texte tel que déposé par le gouvernement et les amendements adoptés par l'Assemblée tomberont.
- En cas de recours à l'article 49, alinéa 3 de la Constitution, le gouvernement choisira les amendements qu'il retient.
Mesures déjà votées en première lecture
Parmi les mesures adoptées en séance, le barème de l'impôt sur le revenu a été indexé sur l'inflation : l'article 2 prévoit une indexation de la grille et du barème du prélèvement à la source sur l'inflation à hauteur de 2,1 %. Cet article a été adopté le 15 octobre par 96 voix contre 0, d'après le récit parlementaire cité.
Le gouvernement indique que cette indexation évite une hausse d'impôt estimée à environ 4 milliards d'euros pour près de 20 millions de foyers, selon la source citée (Légifiscal).
D'autres amendements adoptés en séance concernent les indemnités journalières et les indemnités de rupture : un amendement adopté par 109 voix contre 37, déposé par des groupes dont les groupes socialiste, écologiste et GDR, a supprimé des dispositions initiales relatives à l'imposition partielle des indemnités journalières et à l'exonération après accident du travail ou maladie professionnelle. Des amendements déposés par les groupes Droite républicaine et EPR ont, eux, exclu certaines indemnités de licenciement du plafond d'exonération prévu initialement.
| Disposition | Décision en séance |
|---|---|
| Article 2 (indexation du barème IR) | Adopté le 15/10 par 96 voix contre 0 (indexation à 2,1 %) |
| Indemnités journalières | Amendement adopté (109-37) supprimant deux dispositions initiales |
| Indemnités de rupture | Amendements adoptés excluant certaines indemnités du plafond d'exonération |
Ce qui reste à trancher
Les articles non discutés (6 à 57) comprennent des mesures importantes pour l'épargne, l'immobilier locatif et la fiscalité des entreprises, qui n'ont pas encore été débattues en séance. Le sort final des amendements adoptés dépend du vote solennel de la première partie et des suites procédurales entre l'Assemblée et le Sénat, rappelle la dépêche.
Conséquences parlementaires
Le calendrier parlementaire et les choix procéduraux — transmission au Sénat, rejet suivi d'examen sénatorial ou usage de l'article 49.3 — détermineront quelles mesures resteront au menu des débats ou seront définitivement retirées. Tant que le vote solennel n'est pas intervenu, le régime juridique des amendements adoptés en séance demeure incertain.
Pour comprendre
Le vote solennel d'une « première partie » d'un projet de loi permet de valider une étape de l'examen parlementaire : s'il est adopté, les dispositions votées sont transmises à l'autre chambre pour suite, sinon la chambre haute peut être amenée à examiner le texte gouvernemental. L'Assemblée dispose par ailleurs de moyens constitutionnels, comme l'article 49.3, qui permettent au gouvernement d'engager la responsabilité de l'exécutif sur un texte et de limiter l'arbitrage final aux amendements qu'il accepte.